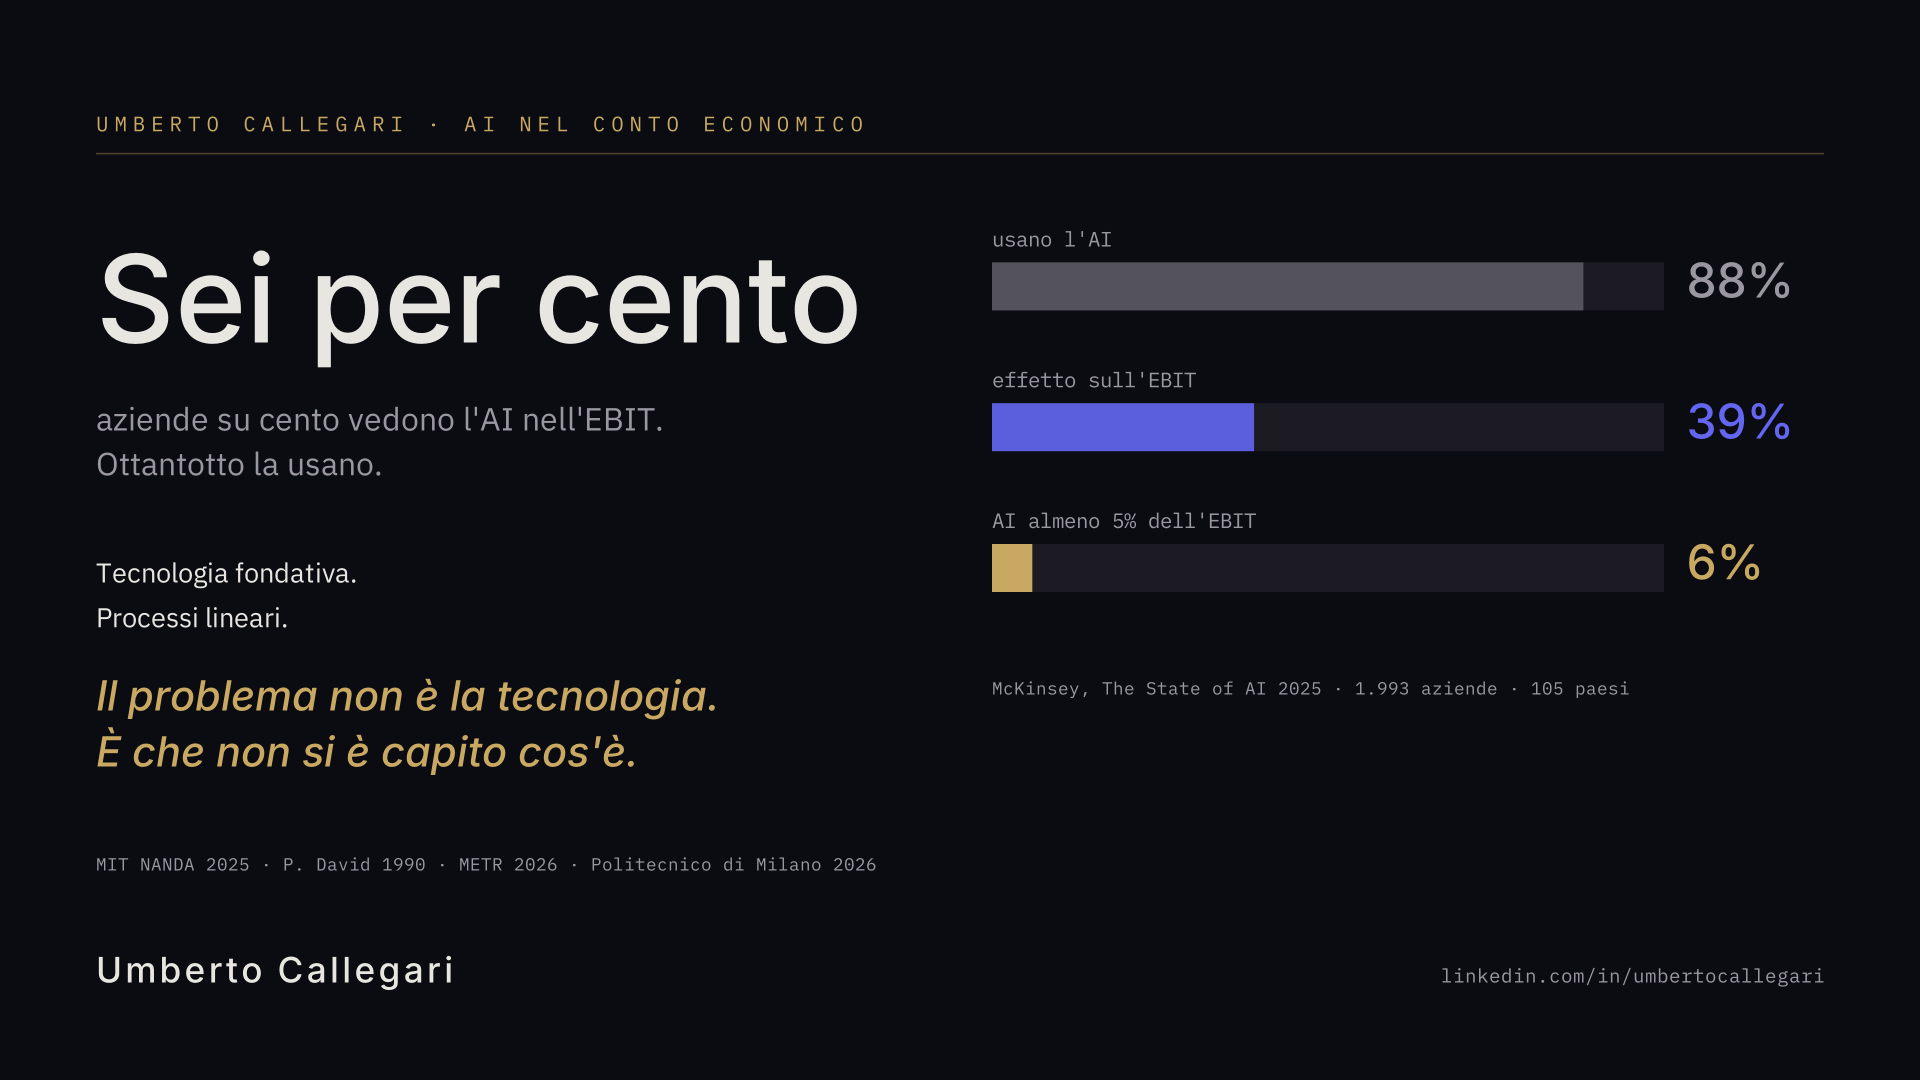
L'88% delle organizzazioni nel mondo usa l'intelligenza artificiale in almeno una funzione. Il 6% la vede nell'EBIT. Tra questi due numeri, pubblicati da McKinsey il 5 novembre 2025 su 1.993 aziende in 105 paesi, sta la più grande allocazione di capitale a rendimento zero della storia industriale recente. Ottantadue aziende su cento hanno comprato licenze, avviato piloti, nominato responsabili, e in bilancio non si vede nulla.
Non è una fase di apprendimento. Un anno prima l'adozione era al 78%: cresce di dieci punti, i risultati restano fermi. Solo il 39% degli intervistati attribuisce all'AI un qualunque effetto sull'EBIT, e la maggior parte di loro lo quantifica sotto il 5%. Il MIT, nello stesso anno, è arrivato più in basso: su 300 implementazioni analizzate, il 95% dei piloti di AI generativa non produce alcun effetto misurabile sul conto economico.
La spiegazione comoda è che la tecnologia sia immatura. È falsa. Il problema è che la maggior parte delle aziende non ha capito che tecnologia ha davanti.
Tre modi di leggere una tecnologia
Ogni tecnologia nuova viene letta con le categorie della precedente, e oggi le categorie disponibili sono due. La prima è la tecnologia incrementale: uno strumento migliore per fare la stessa cosa, come un software più veloce o una macchina più precisa. La seconda è la tecnologia dirompente: qualcosa che arriva da fuori e cambia le regole del mercato, da cui difendersi o su cui scommettere. Quasi tutte le aziende leggono l'AI con una di queste due lenti. Chi la legge come incrementale la mette in un reparto e misura il tempo risparmiato. Chi la legge come dirompente apre un laboratorio di innovazione e aspetta di capire dove colpirà.
L'AI non è né l'una né l'altra. È una tecnologia fondativa: cambia la base su cui i processi sono costruiti, come l'elettricità e il computer prima di lei. E una tecnologia fondativa non produce valore quando la si aggiunge a quello che c'è. Lo produce quando si ricostruisce quello che c'è attorno a lei.
La lezione della dinamo
Questo è già successo, ed è documentato. Quando l'elettricità entrò nelle fabbriche americane, alla fine dell'Ottocento, i proprietari fecero la cosa più ovvia: tolsero il grande motore a vapore che muoveva l'albero di trasmissione centrale e al suo posto misero un grande motore elettrico. Stesso albero, stesse cinghie, stessa disposizione delle macchine, stesso flusso di lavoro. La produttività non si mosse. Per trent'anni, come ha mostrato l'economista Paul David nel suo studio sulla dinamo e il computer, l'elettricità rimase nelle statistiche dell'adozione e fuori da quelle della produttività.
Il salto arrivò quando una generazione di ingegneri capì che l'elettricità permetteva di dare un motore a ogni macchina. A quel punto si poteva disporre la fabbrica secondo il flusso del prodotto e non secondo l'albero di trasmissione: edifici a un piano, linee continue, lavorazioni in sequenza. Negli anni Venti la produttività manifatturiera americana fece il balzo più forte del secolo. La tecnologia era la stessa di trent'anni prima. Era cambiata la comprensione di cosa fosse.
Oggi l'88% delle aziende sta facendo con l'AI quello che le fabbriche facevano con la dinamo nel 1900: la monta al posto di qualcos'altro e lascia tutto il resto com'era.
Processi lineari, tecnologia esponenziale
Il punto in cui il valore si perde ha un nome preciso: il processo lineare. I processi di quasi tutte le aziende sono stati disegnati per persone che lavorano un passaggio alla volta. La richiesta arriva, qualcuno la lavora, la passa a un altro che la controlla, che la passa a un terzo che la approva. Ogni passaggio aspetta il precedente. Il tempo totale è la somma dei tempi, e il collo di bottiglia è sempre il passaggio umano più lento.
Inserire l'AI in uno di quei passaggi lo rende istantaneo. Ma il passaggio successivo resta umano, e il lavoro si ferma lì ad aspettare. Il guadagno si accumula davanti al collo di bottiglia e non arriva mai in fondo, al conto economico. È la ragione per cui l'80% delle aziende, sempre secondo McKinsey, dichiara come obiettivo l'efficienza e quasi nessuna la ritrova in bilancio: ha accelerato un anello di una catena che si muove alla velocità dell'anello più lento.
E la tecnologia non sta ferma ad aspettare che i processi si adeguino. METR, l'istituto che misura la capacità dei modelli su compiti reali, rileva che la durata dei lavori che un sistema di AI sa portare a termine da solo raddoppia ogni sette mesi circa: nel 2019 erano secondi, a febbraio 2026 oltre dieci ore di lavoro umano equivalente. Una capacità che raddoppia, inserita in un processo che somma, produce un divario che si allarga ogni anno. Più la tecnologia migliora, più il processo lineare spreca.
Cosa ha capito il 6%
Il 6% non ha tecnologia migliore. Ha capito che tecnologia è. McKinsey lo descrive in due righe: ridisegna i flussi di lavoro da zero invece di automatizzare quelli esistenti, ed è tre volte più propenso a usare l'AI per trasformare il business che per guadagni di efficienza circoscritti. È esattamente il passaggio dalla dinamo al singolo motore: non si sostituisce un pezzo, si ridisegna la fabbrica.
In pratica significa tre cose. I processi vengono ricostruiti attorno a quello che l'AI fa da sola, e le persone vengono spostate dove il giudizio umano serve davvero, invece di restare come passaggi intermedi. L'AI esce dall'IT e dai laboratori di innovazione e diventa responsabilità di chi risponde del margine, perché solo chi risponde del margine può ridisegnare un processo che lo attraversa. E il risultato si misura sui tre numeri che l'amministratore delegato legge già ogni mese: il margine operativo, dove il tempo qualificato che non produce valore vale tra i tre e i sei punti di EBITDA; la qualità del ricavo, perché chi consegna in tre giorni quello che gli altri consegnano in dieci prende quota senza toccare il prezzo; e il multiplo, perché un'azienda di servizi tradizionale si vende tra quattro e sei volte l'EBITDA e la stessa azienda trasformata in piattaforma dati tra nove e dieci (Aventis Advisors su S&P Capital IQ, 1.300 transazioni, 2015-2025).
L'Italia parte da un altro punto
Il mercato italiano dell'AI vale 1,8 miliardi, cresciuto del 50% in un anno. Il 71% delle grandi imprese ha almeno un progetto avviato; tra le PMI la quota è l'8% (Osservatorio Artificial Intelligence, Politecnico di Milano, 2026). Il tessuto che produce la maggior parte del valore aggiunto del paese sta fuori dalla statistica dell'88%, e quindi anche fuori dal 6%.
È un ritardo, ed è anche l'unico vantaggio disponibile. Una PMI che entra adesso non ha motori a vapore da sostituire: può disegnare i processi attorno all'AI dal primo giorno, senza smontare cinque anni di piloti costruiti con la lente sbagliata. Le fabbriche che negli anni Venti superarono tutte le altre non furono quelle che avevano elettrificato per prime. Furono quelle che capirono per prime cosa l'elettricità permetteva di costruire.
Il problema non è mai stato la tecnologia. È che non si è capito che tecnologia è.
UC
Umberto Callegari è Chairman di Askéon Capital. In Microsoft è stato Chief Digital Officer Western Europe e poi Worldwide Commercial Lead dell'industry advisory; in precedenza Accenture, Monitor Deloitte e Octo Telematics.
Fonti: McKinsey, The State of AI 2025 (5 novembre 2025, 1.993 rispondenti, 105 paesi); MIT NANDA, The GenAI Divide: State of AI in Business 2025 (150 interviste, 350 dipendenti, 300 implementazioni); Paul A. David, The Dynamo and the Computer, American Economic Review, 1990; METR, Measuring AI Ability to Complete Long Tasks (2025) e dataset aggiornato a febbraio 2026; Osservatorio Artificial Intelligence, Politecnico di Milano, 2026; Aventis Advisors su S&P Capital IQ, TIC M&A 2015-H1 2025.