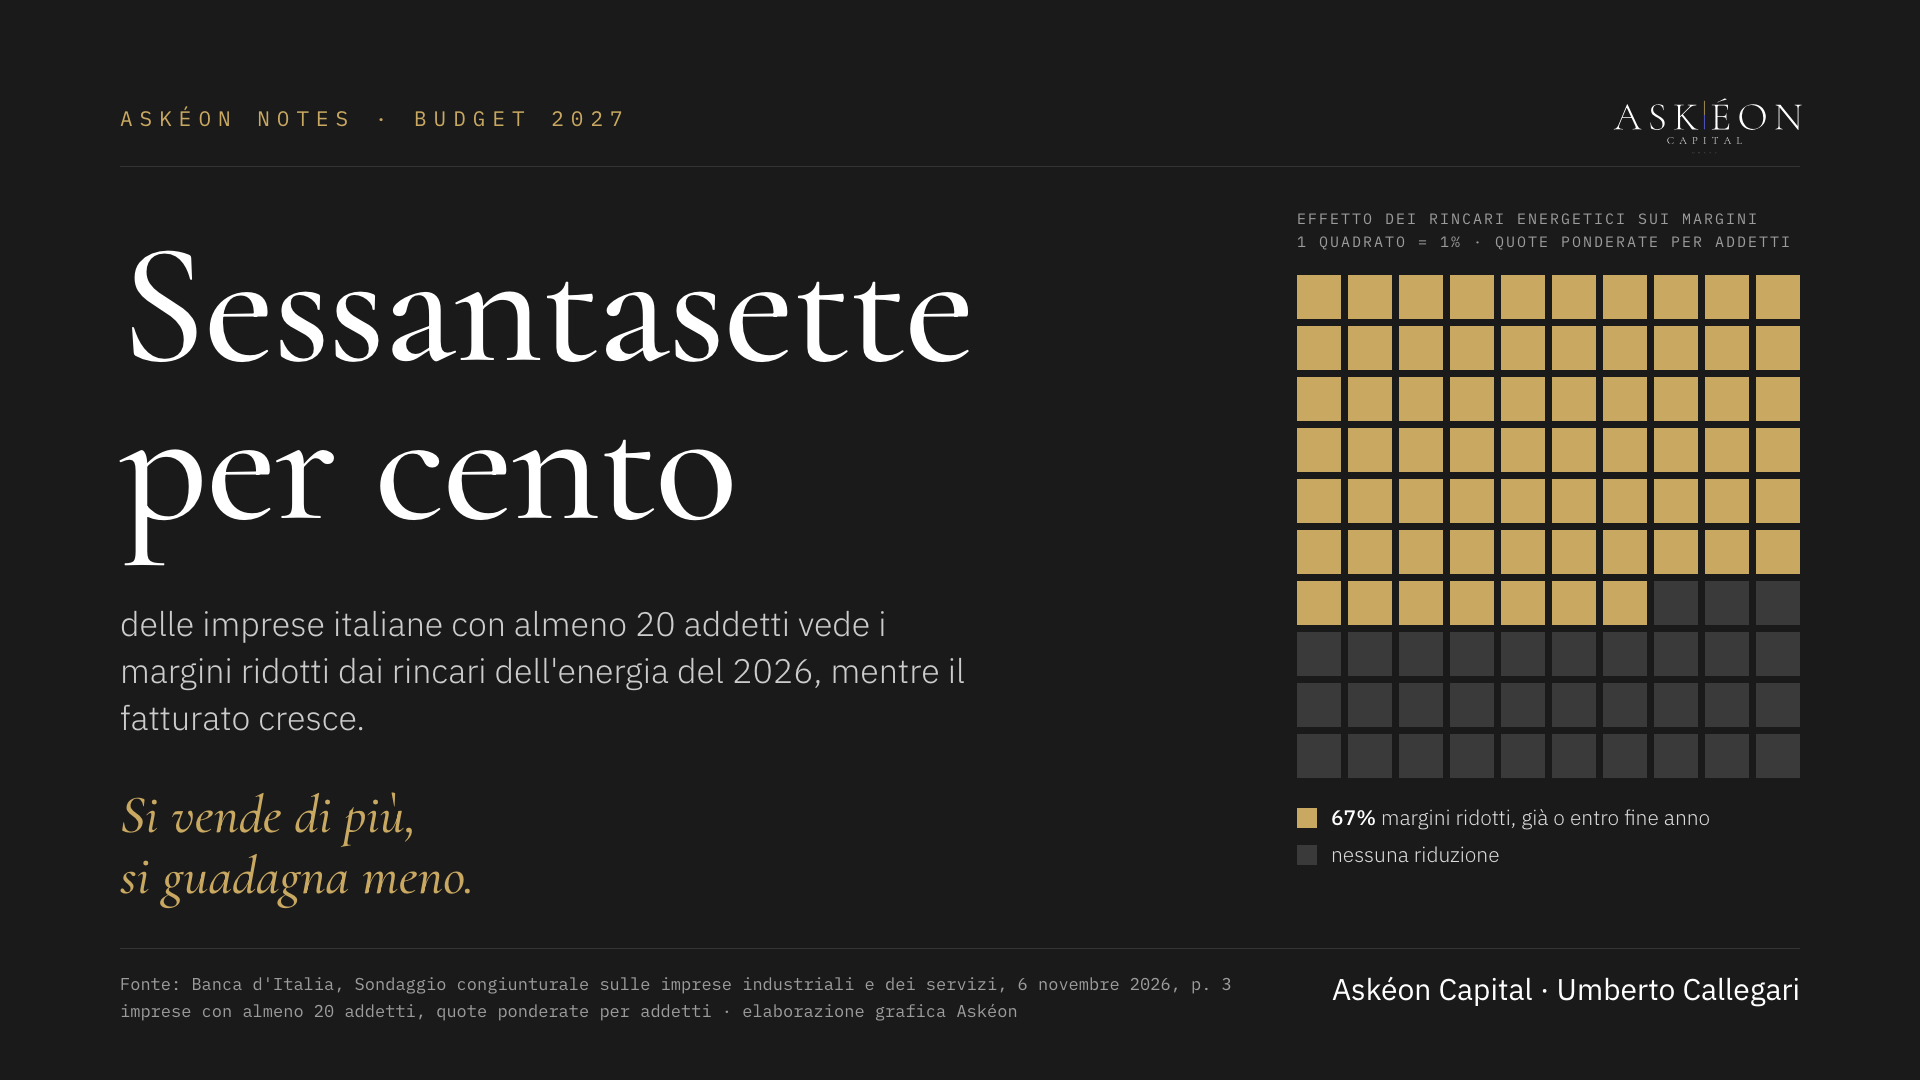
Per il 67% delle imprese italiane dell'industria e dei servizi con almeno 20 addetti i rincari dell'energia del 2026 hanno ridotto, o ridurranno entro fine anno, i margini di profitto. Nello stesso sondaggio il saldo tra le imprese che hanno visto il fatturato crescere nei primi nove mesi e quelle che lo hanno visto calare sale a 26 punti, il valore più alto dal 2022, anche per la dinamica dei prezzi di vendita (Banca d'Italia, Sondaggio congiunturale sulle imprese industriali e dei servizi, 6 novembre 2026, quote ponderate per addetti). Si vende di più, si guadagna meno. Novembre è il mese dei budget 2027. Il prezzo dell'energia resta fuori dal controllo dell'impresa. L'AI lavora su ciò che l'impresa controlla: quantità acquistate, scorte, consumi, prezzo di vendita. È lì che il primo anno di AI entra nel budget, ed è lì che un fondo la vede nell'EBITDA, prima che nei ricavi.
Che cosa misura il 67%
La domanda della Banca d'Italia chiede se i rincari dei beni energetici registrati dall'inizio del 2026 hanno avuto, o avranno entro la fine dell'anno, un effetto sui costi di acquisto e sui margini. La risposta è un giudizio, senza punti di margine. Per l'84% delle imprese i costi di acquisto sono aumentati, soprattutto nel settore energetico e in chimica, gomma e plastica. La contrazione dei margini è più diffusa tra le imprese con almeno 500 addetti, e più contenuta tra quelle che non dipendono né da prodotti petroliferi né da gas (Banca d'Italia, 2026).
I prezzi spiegano la pressione. A ottobre il prezzo all'ingrosso dell'elettricità è stato in media di 230,8 euro per megawattora, contro una media 2025 di 115,9; il gas di 88,4 euro, contro 38,5 (ARERA, bollettino del 10 novembre 2026). Tra settembre 2025 e settembre 2026 i prezzi alla produzione dell'energia sono saliti del 45,9%, quelli dei beni intermedi del 6,4%, quelli dei beni di consumo dello 0,9% (Istat, 28 ottobre 2026). Il costo sale a monte più in fretta del prezzo a valle. La differenza esce dal margine.
Il quadro ha un secondo lato. L'81,4% delle imprese prevede di chiudere il 2026 in utile (Banca d'Italia, 2026): è la quota più alta della serie, che parte dal 2000, di poco sopra il 2023 e il 2024 (elaborazione Askéon sulle serie storiche Banca d'Italia). I bilanci reggono. Il margine si assottiglia proprio mentre il fatturato cresce, e un fatturato che cresce per i listini copre l'erosione per un anno. Nel budget 2027 quella copertura non è garantita: ad aprile e a maggio l'elettricità all'ingrosso era tornata vicina alla media 2025 (ARERA, 2026), e chi pianifica sul solo livello dei prezzi pianifica su una variabile che non governa.
Dove sta il margine
Nella manifattura italiana il valore aggiunto vale il 25,7% del fatturato e il costo del lavoro il 14,4% (elaborazione Askéon su Istat, Conti economici delle imprese, dati 2024). Il resto, circa tre quarti del fatturato, sono beni, energia e servizi acquistati: circa cinque volte il costo del lavoro (elaborazione Askéon su dati Istat). Un punto risparmiato sugli acquisti pesa sul margine circa quanto cinque punti risparmiati sul personale.
L'AI delle imprese italiane oggi lavora altrove. Tra le imprese con almeno 10 addetti che la usano, il 33,1% la impiega in marketing e vendite, il 10,2% in contabilità e controllo di gestione, il 6,1% in logistica; il 33,4% non indica alcuna finalità aziendale (Istat, Imprese e ICT, dicembre 2025). Tra le imprese con almeno 20 addetti la usa il 32% a inizio 2026, in modo intensivo il 5%, e il 70% di chi la usa dichiara che finora non ha inciso sulla produttività del lavoro (Banca d'Italia, Questioni di Economia e Finanza n. 1009, giugno 2026). Lo strumento è entrato, e serve soprattutto a ottimizzare fasi di processo esistenti. Il ridisegno dei processi, che per la Banca d'Italia è la condizione perché la produttività salga, resta raro.
Dove l'AI è stata adottata, i bilanci mostrano più redditività. Tra le imprese con almeno 50 addetti che giudicano l'AI importante, perché la usano già o intendono adottarla entro due anni, il 54% indica come uso principale il miglioramento dei processi di produzione e di supporto; secondo gli autori il margine EBITDA sulle vendite sale di circa due punti rispetto alle imprese che la giudicano non importante; nella tavola dello stesso studio il coefficiente è di 4,3 punti (Banca d'Italia, QEF n. 1005, marzo 2026). La definizione di AI dello studio comprende cloud e robotica, il confronto è con chi non la considera rilevante e la data di adozione non è osservata: il risultato indica una direzione, da misurare poi in casa.
Quattro righe del budget
Il budget 2027 ha già le righe su cui l'AI può lavorare. Ognuna ha un costo di partenza misurabile.
- Acquisti. Un quarto delle imprese ha comprato input prodotti in Cina dal 2025, soprattutto per convenienza, e contro la concorrenza cinese le imprese puntano soprattutto sulla differenziazione e sul contenimento dei costi di produzione (Banca d'Italia, 2026). Le società di consulenza dichiarano risparmi fino al 15% sugli acquisti con l'AI, senza dire su quale campione (BCG, agosto 2026; Bain, ottobre 2026). Un budget li usa solo dopo averli misurati in casa: prezzo pagato per codice, per fornitore, per mese, contro la stessa serie dell'anno prima.
- Scorte. In una catena di ricambi, l'algoritmo di riordino corretto dalle persone ha reso il 4,92% di profitto in più dell'automazione pura, e gli autori scrivono che l'accuratezza della previsione non si traduce necessariamente in profitto (Kesavan, Kushwaha e Steele, Management Science, gennaio 2026). Le scorte sono cassa ferma: con i tassi sui prestiti in peggioramento per il 28,2% delle imprese e in miglioramento per l'11,0% (Banca d'Italia, 2026), ogni giorno di copertura in meno libera circolante.
- Energia. Il prezzo dell'energia resta fuori controllo; consumi, profili di prelievo, contratti e programmazione degli impianti restano dentro. La Banca d'Italia registra margini meno compressi per chi non dipende né da prodotti petroliferi né da gas (2026). La IEA stima, in uno scenario di adozione diffusa al 2035, risparmi di energia dell'8% nell'industria leggera grazie all'AI (Energy and AI, 2025). È uno scenario: la misura si fa sull'impianto, kilowattora per unità prodotta.
- Prezzi. In un esperimento randomizzato di otto giorni presso un distributore statunitense di metalli, dare al venditore il prezzo suggerito dal modello ha aumentato dell'11% il profitto sui preventivi trattati (Karlinsky-Shichor e Netzer, Marketing Science, 2024; dato della versione working paper). È una sola azienda. Il punto vale per tutte: quando i costi salgono, la disciplina sul prezzo decide quanta parte del rincaro passa al cliente.
In tutte e quattro le righe il metodo è lo stesso: una baseline per unità di processo, un responsabile, una serie mensile. Senza baseline il risparmio è una stima. Con la baseline è una riga del conto economico.
Il budget che un fondo legge
Nelle partecipate dei fondi il margine si muove lentamente. Nelle 64 uscite analizzate da AIFI e BIP il margine EBITDA mediano passa dal 15,6% all'ingresso al 17,2% all'uscita, in un holding period di circa cinque anni (Private Equity e Creazione di Valore, settembre 2025). 1,6 punti in cinque anni. Un punto di margine perso nel 2026 per l'energia e non recuperato nel 2027 vale oltre il 60% di quanto sale il margine mediano in un intero ciclo (elaborazione Askéon su AIFI e BIP: 1 punto su 1,6).
Il ritorno chiede di più. In un esempio illustrativo sui grandi buyout statunitensi, per moltiplicare il capitale per 2,5 volte in cinque anni oggi serve una crescita dell'EBITDA del 10-12% l'anno, contro il 5% del 2015 (Bain, Global Private Equity Report 2026). Con multipli che non si espandono più da soli, quella crescita passa dal conto economico. L'AI che entra nel budget 2027 su acquisti, scorte, energia e prezzi lavora sulla parte di quella crescita che dipende dall'impresa.
Le partecipate partono avvantaggiate. Rispetto ad aziende comparabili per settore, dimensione e area sono più grandi, più redditizie e più patrimonializzate (Banca d'Italia, QEF n. 1061, ottobre 2026). Di solito hanno anche un reporting mensile su cui misurare. Per l'operating partner il budget di novembre è il momento in cui decidere quali righe dell'AI entrano nella serie che il consiglio legge ogni mese, e con quale data attesa del ritorno.
Il primo orizzonte
I ricavi spinti dai listini coprono l'erosione del margine per un anno. Nel 2027 la copertura dipende da variabili esterne. Il primo orizzonte dell'AI dura dodici mesi e difende il margine con le leve che l'impresa governa: quanto compra, quanto tiene a magazzino, quanto consuma, a che prezzo vende. I ricavi e i nuovi modelli vengono dopo, e li finanzia il margine difeso nel primo anno.
UC
Umberto Callegari ha fondato Askéon Capital, advisory operativa e investimenti selettivi con capitale proprio. In Microsoft è stato Chief Digital Officer Consulting Services, Western Europe, e poi Worldwide Commercial Lead, Customer Transformation & Innovation; in precedenza Accenture, Monitor Deloitte e Octo Telematics.
Fonti: Banca d'Italia, Sondaggio congiunturale sulle imprese industriali e dei servizi, 6 novembre 2026 (imprese con almeno 20 addetti, quote ponderate per addetti) e serie storiche; ARERA, Bollettini dell'Unità di vigilanza energetica, 2026 (prezzi all'ingrosso GME); Istat, Prezzi alla produzione dell'industria e delle costruzioni, settembre 2026 (28 ottobre 2026); Istat, Conti economici delle imprese e dei gruppi, anno 2024 (15 ottobre 2026); Istat, Imprese e ICT, anno 2025 (15 dicembre 2025); Banca d'Italia, Questioni di Economia e Finanza n. 1009 (giugno 2026), n. 1005 (marzo 2026) e n. 1061 (ottobre 2026); S. Kesavan, T. Kushwaha, D. Steele, Management Science 72(1), 2026; Y. Karlinsky-Shichor e O. Netzer, Marketing Science 43(1), 2024 (dato della versione working paper, SSRN 3368402); BCG, AI in Procurement Drives Competitive Advantage, 7 agosto 2026; Bain & Company, AI Is Turning Procurement into an Earnings Engine, 14 ottobre 2026; IEA, Energy and AI, 2025; AIFI e BIP Corporate Finance & Strategy, Private Equity e Creazione di Valore, settembre 2025; Bain & Company, Global Private Equity Report 2026.