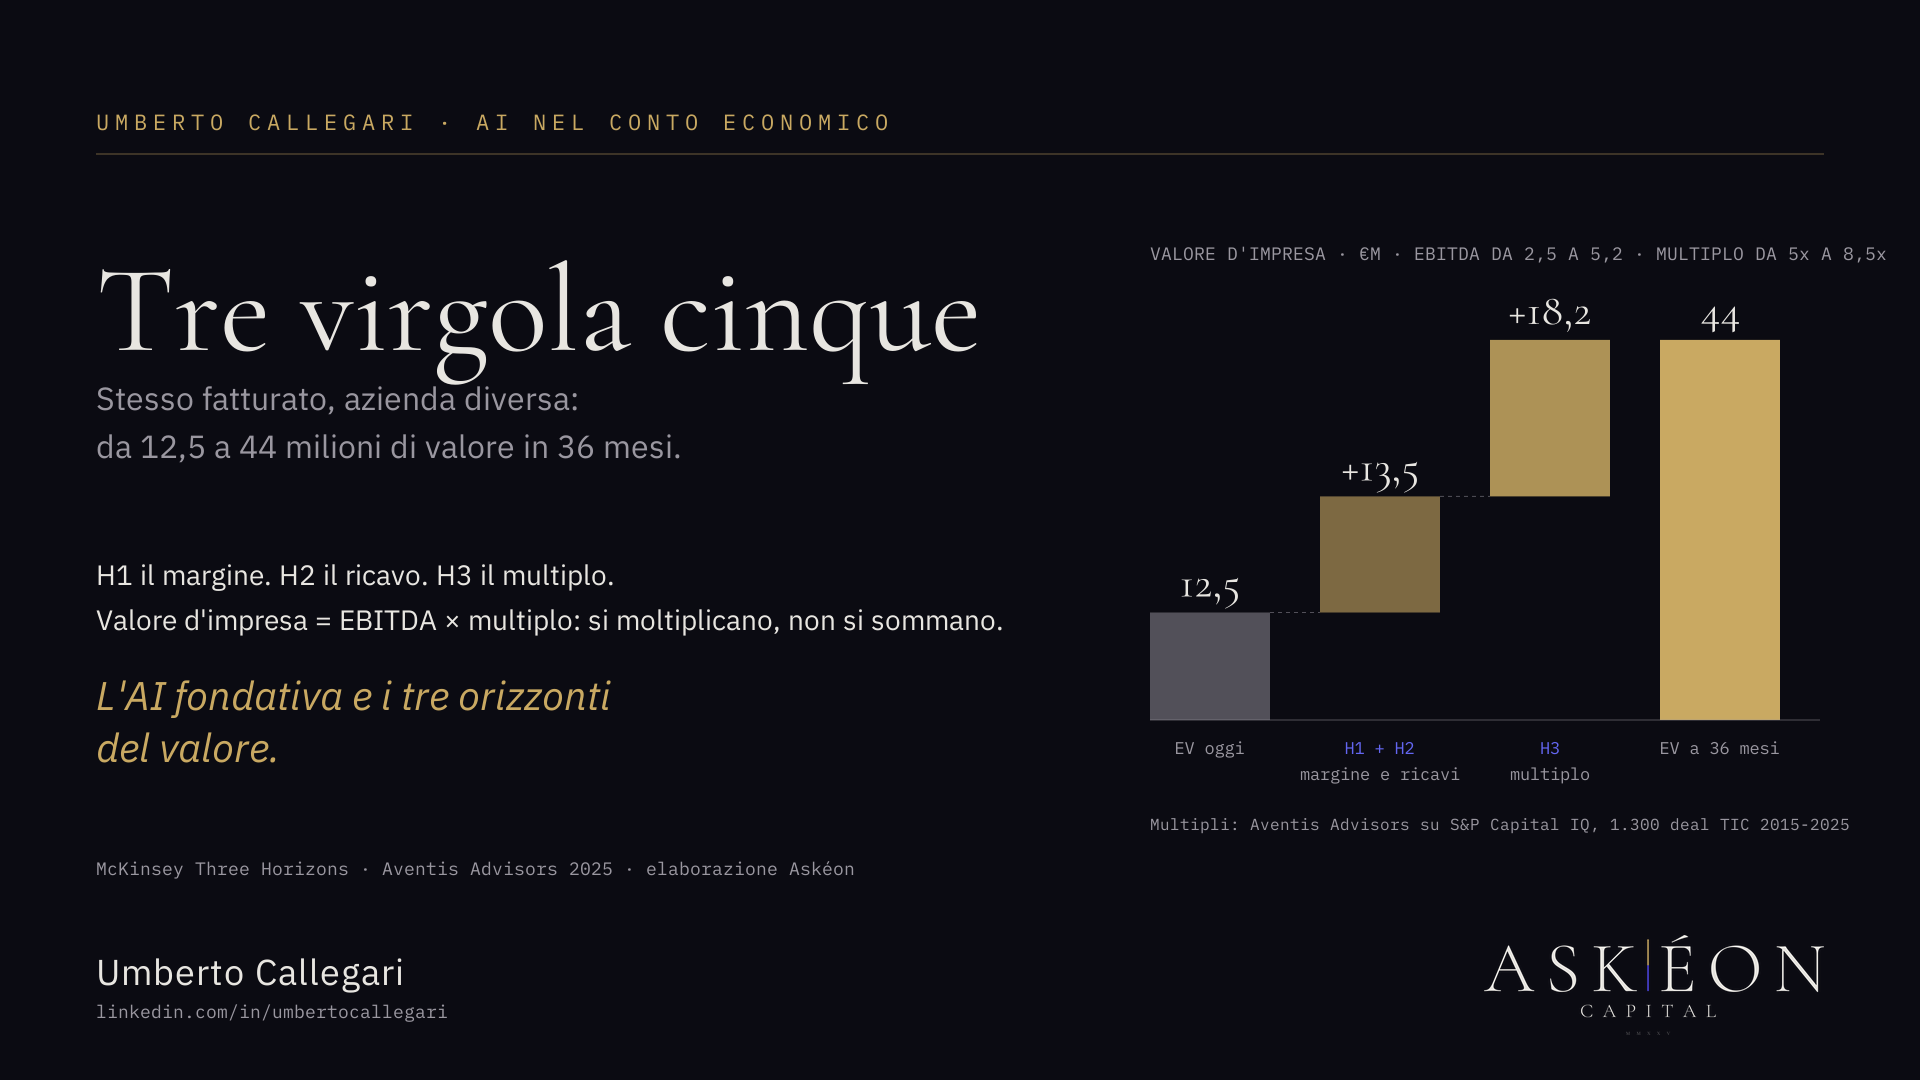
Un'azienda che vale 12,5 milioni e tre anni dopo ne vale 44. EBITDA da 2,5 a 5,2 milioni, multiplo da 5 a 8,5 volte. Tre virgola cinque volte il valore di partenza. È l'aritmetica che si produce quando l'intelligenza artificiale lavora su tutti e tre gli orizzonti di valore di un'azienda invece che su uno solo. E il motivo per cui il 94% delle aziende non la vede in bilancio è che lavora sul primo, quando va bene, e chiama pilota il resto.
Il framework è quello dei tre orizzonti di McKinsey, nato per la crescita e applicato qui a una tecnologia che, diversamente da tutte le precedenti, agisce su tutti e tre contemporaneamente. Ogni orizzonte ha un meccanismo, un numero, un tempo e un responsabile. I tre si sovrappongono: il secondo parte quando il primo comincia a pagare, il terzo quando il secondo è credibile. Il valore nasce quando si moltiplicano, e la moltiplicazione interessa chi vende, ma soprattutto chi resta.
Orizzonte uno: il margine, mesi 0-24
Il primo orizzonte è l'efficienza operativa, e paga nei primi 24 mesi. Il lavoro è identificare il tempo qualificato che non produce valore e automatizzarlo: non il lavoro delle persone, la parte del loro lavoro che non richiede le loro competenze. Questa quota esiste in ogni azienda e si misura con un cronometro, non con una stima. In un laboratorio accreditato sta tra il 20 e il 30% del tempo tecnico, speso in refertazione, catena di custodia, pianificazione dei prelievi. In un'azienda di manutenzione sta nei rapportini, nella pianificazione degli interventi, nella fatturazione che insegue il cantiere. In un'azienda meccanica sta nei preventivi, nella gestione delle non conformità, nella documentazione di qualità. Convertita in margine vale tra i tre e i sei punti di EBITDA: in un settore dove i leader stanno al 12-13% misurato sui bilanci depositati, significa portarli a 15-19.
Il meccanismo è lo stesso ovunque. Si prende un processo, si misura quanto tempo qualificato assorbe e quanto di quel tempo è trascrizione, controllo, riconciliazione, attesa. Si ridisegna il processo attorno a un sistema che fa quella parte, e le persone restano sulla parte che richiede giudizio. L'indicatore è uno: costo per transazione, che sia un referto, un intervento, un preventivo o una fattura. Se il costo per transazione non scende, non c'è stato primo orizzonte, qualunque cosa dica il fornitore. Il responsabile è chi risponde del margine di quel processo, non la funzione IT: una funzione che non controlla il margine non può metterci dentro nulla.
È il lavoro meno glamour e il più sicuro, ed è quello che finanzia gli altri due. L'errore tipico è cominciare dal terzo orizzonte, il più affascinante, senza avere il primo che lo paga. Il MIT lo misura: i piloti che producono ritorno stanno nel back office, dove il primo orizzonte vive; i budget stanno in vendita e marketing, dove il ritorno è il più basso. Nel caso dei 12,5 milioni, il primo orizzonte porta l'EBITDA da 2,5 a 3,1: tre punti di margine su venti milioni di ricavi. A multiplo fermo, sono tre milioni di valore in più. Pochi, in apparenza. Sono i tre milioni che pagano tutto il resto, e sono anche la prova, davanti a una banca o a un socio, che l'azienda sa trasformare la tecnologia in margine.
Orizzonte due: il ricavo, mesi 6-36
Il secondo orizzonte sono le nuove revenue. Qui l'AI non taglia: accelera. Il prodotto consegnato in un terzo del tempo, il preventivo in un'ora invece che in una settimana, la risposta che arriva prima della domanda del cliente. Sono vantaggi che il cliente paga e per cui cambia fornitore, ed è questo che trasforma l'efficienza del primo orizzonte in quota di mercato. Un referto che passa da dieci giorni a tre, per un cliente che ha una scadenza di permesso, non è un servizio migliore: è l'unico servizio che gli serve.
Il meccanismo è la conversione del tempo risparmiato in capacità commerciale. Un'azienda che produce la stessa cosa in un terzo del tempo ha due scelte: ridurre le persone o servire tre volte i clienti. La prima è il primo orizzonte e finisce lì. La seconda è il secondo orizzonte, e si misura in tre numeri: tempo di ciclo verso il cliente, tasso di conversione dei preventivi, quota di ricavi ricorrenti. McKinsey lo conferma per differenza: il 6% che vede l'AI nell'EBIT è tre volte più propenso a usarla per trasformare il business che per guadagni di efficienza locali, e la maggior parte sta ridisegnando i flussi di lavoro da zero. L'80% di tutte le altre dichiara come obiettivo l'efficienza. La differenza tra ridisegnare e rendere efficiente è la differenza tra il secondo orizzonte e il primo.
Il secondo orizzonte ha una seconda gamba, ed è quella che nei settori frammentati pesa di più: le acquisizioni. Un'acquisizione è integrazione, e l'integrazione è il punto in cui la maggior parte delle acquisizioni piccole perde il valore che ha pagato: due sistemi, due modi di fare un preventivo, due anagrafiche clienti, due anni per unificarle. Un'azienda che ha ridisegnato i propri processi attorno a un sistema integra un'acquisita in mesi: l'acquisita entra sulla piattaforma del compratore, i suoi referti o i suoi interventi diventano subito dati nello stesso formato, il suo costo per transazione scende al livello della casa madre. È l'AI che rende accretiva un'acquisizione da due o tre milioni che altrimenti resterebbe un'azienda a parte con un nuovo logo. Nel caso dei 12,5 milioni, è l'orizzonte che porta l'EBITDA da 3,1 a 5,2, metà per quota organica e metà per due acquisizioni piccole integrate in mesi. A multiplo fermo, il valore passa da 12,5 a 26 milioni. Più 13,5. Fin qui l'azienda è la stessa, più grande e più redditizia. Il mercato la legge ancora come un fornitore.
Orizzonte tre: il multiplo, mesi 18-36
Il terzo orizzonte è il cambio di modello di business, e cambia il prezzo a cui l'azienda viene valutata da chiunque la guardi: un compratore, una banca, un socio. Ogni azienda produce dati nel corso della propria attività: analisi, verbali, interventi, misure. Oggi quei dati vengono archiviati; domani sono un prodotto. Un laboratorio che struttura ogni referto diventa, negli anni, il detentore della storia di conformità dei propri clienti, e quella storia la comprano gli assicuratori e le banche che oggi prezzano il rischio al buio. Un'azienda di manutenzione che registra ogni intervento costruisce il gemello digitale degli impianti che serve e lo vende come contratto, non come chiamata. Il modello passa dal prezzo per prestazione al ricavo ricorrente sui dati.
Il terzo orizzonte non si improvvisa, e per questo parte dal mese 18 e non dal mese 30. I dati che vale la pena vendere esistono solo se il primo orizzonte li ha strutturati: il referto prodotto da un sistema è un record interrogabile, il referto scritto a mano è un PDF. Il contratto ricorrente lo firma solo un cliente che ha già visto il secondo orizzonte: tre giorni invece di dieci. Il terzo orizzonte è il prodotto dei primi due, non un'aggiunta. E ha un responsabile preciso: chi risponde dell'azienda intera, perché cambia cosa l'azienda vende, non quanto costa produrlo.
Il mercato lo prezza di conseguenza, e lo prezza già. Nel settore testing e certificazione, su 1.300 transazioni tra il 2015 e il 2025, l'ingresso per successione sta a 5 volte l'EBITDA, il piccolo laboratorio a 7, la piattaforma tra 25 e 100 milioni a 9,5, i gruppi quotati a 13 (Aventis Advisors su S&P Capital IQ). La scala di multipli è una scala di integrazione: il piccolo laboratorio vale 7 perché è una somma di persone, la piattaforma vale 9,5 perché è un sistema che assorbe laboratori e li fa rendere allo stesso modo, il gruppo quotato 13 perché lo fa su scala. La dimensione conta, ma conta perché è integrata: due laboratori affiancati con due sistemi non sono una piattaforma e non ne prendono il multiplo. Nel caso dei 12,5 milioni, il terzo orizzonte porta il multiplo da 5 a 8,5: su 5,2 milioni di EBITDA sono 18,2 milioni di valore, senza un euro di EBITDA in più. Il terzo orizzonte non aggiunge margine: cambia cosa chi guarda l'azienda sta guardando.
Chi resta
Il multiplo sembra un tema per chi vende. È un tema per chi resta, e per tre ragioni concrete.
La prima è il passaggio generazionale. Quando l'azienda passa a un figlio e gli altri vanno liquidati, il prezzo della liquidazione è EBITDA per multiplo. A 5 volte, liquidare due fratelli su tre costa i due terzi di 12,5 milioni. A 8,5 volte, lo stesso passaggio costa i due terzi di 44, ma lo paga un'azienda che genera il doppio di EBITDA e che una banca finanzia a condizioni diverse, perché i ricavi ricorrenti e i dati strutturati sono esattamente ciò che una banca guarda quando decide quanto prestare e a quanto.
La seconda è il socio. Un'azienda che fa entrare un socio di minoranza per crescere cede una quota al multiplo del giorno. Al multiplo cinque, il 30% dell'azienda costa 3,75 milioni e compra poco. Al multiplo 8,5, lo stesso 30% vale 13 milioni e finanzia la prossima acquisizione. L'imprenditore che ha fatto i tre orizzonti prima di aprire il capitale tiene più azienda a parità di soldi raccolti.
La terza è il secondo giro. Chi vende la maggioranza e reinveste una quota nel compratore, come accade spesso nelle operazioni sulle aziende sotto i cinquanta milioni, gioca la seconda partita con il multiplo come punto di partenza. Chi entra a 8,5 e porta la piattaforma a 13 con le acquisizioni successive moltiplica una seconda volta. Chi entra a 5 e aspetta che il compratore faccia i tre orizzonti al posto suo, ha regalato il primo giro e guarda il secondo dagli spalti.
La moltiplicazione
I tre orizzonti si moltiplicano, perché il valore d'impresa è EBITDA per multiplo e non EBITDA più multiplo. Un EBITDA che raddoppia grazie ai primi due, e un multiplo che sale da cinque a otto e mezzo grazie al terzo, danno un valore d'impresa di tre volte e mezzo quello di partenza: 12,5 milioni diventano 44. Chi lavora su un orizzonte solo ottiene al massimo il fattore di quell'orizzonte: 1,2 con il solo margine, 2 con margine e ricavi, 1,7 con il solo cambio di multiplo, che senza i primi due nessuno riconosce. Chi li fa in sequenza, con il primo che finanzia il secondo e il secondo che rende credibile il terzo, ottiene il prodotto.
La sequenza spiega anche perché il 94% non ci arriva. Un pilota tocca un processo, misura un risparmio e si ferma: è un primo orizzonte parziale, senza il costo per transazione che lo renda vero e senza nessuno che lo converta in capacità commerciale. Il 95% dei piloti di AI generativa non produce alcun effetto misurabile sul conto economico (MIT NANDA, 2025, 300 implementazioni analizzate), e il 6% delle aziende vede l'AI nell'EBIT, per almeno il 5% (McKinsey, novembre 2025, 1.993 rispondenti). Non è una distribuzione di fortuna. È la distribuzione tra chi ha un orizzonte e chi ne ha tre.
Il piano a tre orizzonti sta su una pagina: per ciascuno un numero, un mese e un nome. Costo per transazione, ricavi ricorrenti, multiplo. Mese 24, mese 36, mese 36. Un responsabile di processo, un responsabile commerciale, l'amministratore delegato. Chi ha quella pagina ha un'azienda che vale tre volte e mezzo, che la venda o no. Chi non ce l'ha ha un pilota.
UC
Umberto Callegari è Chairman di Askéon Capital. In Microsoft è stato Chief Digital Officer Western Europe e poi Worldwide Commercial Lead dell'industry advisory; in precedenza Accenture, Monitor Deloitte e Octo Telematics.
Fonti: McKinsey, Three Horizons of Growth; McKinsey, The State of AI 2025 (5 novembre 2025, 1.993 rispondenti); MIT NANDA, The GenAI Divide: State of AI in Business 2025 (300 implementazioni); Aventis Advisors su S&P Capital IQ, TIC M&A 2015-H1 2025 (1.300 transazioni); bilanci depositati 2024 dei leader di settore, elaborazione Askéon.